Domain vorhaenger.de kaufen?
Wir ziehen mit dem Projekt
vorhaenger.de um.
Sind Sie am Kauf der Domain
vorhaenger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorhaenger.de kaufen?
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **

Ähnliche Suchbegriffe für Bilanzierung-nach-Handels--und
Top-Angebote
Produkte zum Begriff Bilanzierung-nach-Handels--und:
-
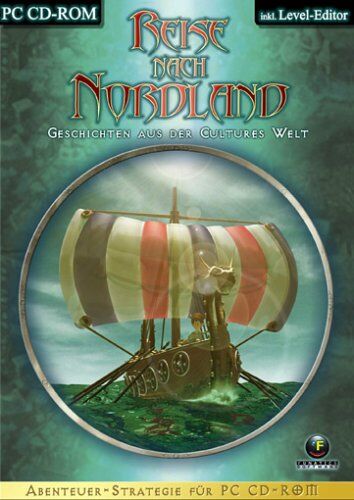
NBG EDV Handels & Verlags GmbH - Die Reise nach Nordland - Preis vom 02.11.2026 20:28:08 hAudienceRating : Freigegeben ohne Altersbeschränkung, Brand : NBG EDV Handels & Verlags GmbH, Binding : Computerspiel, Edition : Standard, Label : NBG EDV Handels & Verlags GmbH, Publisher : NBG EDV Handels & Verlags GmbH, Format : CD-ROM, medium : Computerspiel, 0 : PC, 0 : Windows 2000, 1 : Windows 98, 2 : WindowsME, 3 : Windows XP, publicationDate : 2002-11-12, releaseDate : 2002-11-2519,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist nach Handels und Steuerrecht Buchführungspflichtig?
Wer ist nach Handels- und Steuerrecht Buchführungspflichtig? Nach dem Handelsgesetzbuch (HGB) sind Kaufleute, also Personen, die ein Handelsgewerbe betreiben, zur Buchführung verpflichtet. Zudem sind auch bestimmte Rechtsformen wie GmbHs, AGs oder OHGs buchführungspflichtig. Im Steuerrecht sind grundsätzlich alle Gewerbetreibenden und Freiberufler zur Buchführung verpflichtet, die bestimmte Umsatz- und Gewinngrenzen überschreiten. Auch bei bestimmten Steuerarten wie der Umsatzsteuer oder der Gewerbesteuer kann eine Buchführungspflicht bestehen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards?
Die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards sind das Wesentlichkeitsprinzip, das Periodizitätsprinzip und das Realisationsprinzip. Diese Prinzipien legen fest, dass nur relevante Informationen in die Bilanz aufgenommen werden, dass Geschäftsvorfälle in regelmäßigen Abständen erfasst werden und dass Erträge und Aufwendungen erst dann verbucht werden, wenn sie realisiert sind. **
-
Welche Grundsätze und Vorschriften müssen bei der Bilanzierung nach HGB beachtet werden?
Bei der Bilanzierung nach HGB müssen die Grundsätze der Klarheit, Wahrheit und Übersichtlichkeit beachtet werden. Zudem müssen die Vorschriften zur Bilanzierung von Vermögensgegenständen, Schulden, Eigenkapital und Rückstellungen eingehalten werden. Die Bilanz muss den Grundsätzen der Bilanzidentität, Bilanzkontinuität und Bilanzwahrheit entsprechen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **

Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
Was sind die grundlegenden Prinzipien der Bilanzierung und wie unterscheiden sie sich je nach Rechnungslegungsstandard?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip, das Periodenabgrenzungsprinzip und das Wesentlichkeitsprinzip. Je nach Rechnungslegungsstandard, wie beispielsweise HGB oder IFRS, können sich die genauen Anwendungsbereiche und Auslegungen dieser Prinzipien unterscheiden. Die Rechnungslegungsstandards legen die Regeln fest, nach denen Unternehmen ihre Finanzinformationen darstellen und veröffentlichen müssen. **
Top-Angebote
Produkte zum Begriff Bilanzierung-nach-Handels--und:
-
NBG EDV Handels & Verlags GmbH - Die Reise nach Nordland - Preis vom 02.11.2026 20:28:08 hAudienceRating : Freigegeben ohne Altersbeschränkung, Brand : NBG EDV Handels & Verlags GmbH, Binding : Computerspiel, Edition : Standard, Label : NBG EDV Handels & Verlags GmbH, Publisher : NBG EDV Handels & Verlags GmbH, Format : CD-ROM, medium : Computerspiel, 0 : PC, 0 : Windows 2000, 1 : Windows 98, 2 : WindowsME, 3 : Windows XP, publicationDate : 2002-11-12, releaseDate : 2002-11-2519,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **
-
Wer ist nach Handels und Steuerrecht Buchführungspflichtig?
Wer ist nach Handels- und Steuerrecht Buchführungspflichtig? Nach dem Handelsgesetzbuch (HGB) sind Kaufleute, also Personen, die ein Handelsgewerbe betreiben, zur Buchführung verpflichtet. Zudem sind auch bestimmte Rechtsformen wie GmbHs, AGs oder OHGs buchführungspflichtig. Im Steuerrecht sind grundsätzlich alle Gewerbetreibenden und Freiberufler zur Buchführung verpflichtet, die bestimmte Umsatz- und Gewinngrenzen überschreiten. Auch bei bestimmten Steuerarten wie der Umsatzsteuer oder der Gewerbesteuer kann eine Buchführungspflicht bestehen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards?
Die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards sind das Wesentlichkeitsprinzip, das Periodizitätsprinzip und das Realisationsprinzip. Diese Prinzipien legen fest, dass nur relevante Informationen in die Bilanz aufgenommen werden, dass Geschäftsvorfälle in regelmäßigen Abständen erfasst werden und dass Erträge und Aufwendungen erst dann verbucht werden, wenn sie realisiert sind. **
Ähnliche Suchbegriffe für Bilanzierung-nach-Handels--und
-
AMAZONAS Naturprodukte Handels GmbH Schwarzkümmelöl Kapseln 03295390Wirkungsweise von Schwarzkümmelöl KapselnSchwarzkümmelöl Kapseln enthalten reines Öl aus Erstpressung mit einem hohen Anteil an mehrfach ungesättigten Fettsäuren und natürlichem Vitamin E. Kaltgepresstes Schwarzkümmelöl, „nigella sativa“ aus Ägypten, garantiert höchste Qualität. Eine schonende Stempelpressung sorgt dafür, dass alle wichtigen Inhaltsstoffe erhalten bleiben.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Schwarzkümmelöl Kapseln: 73,2 % kaltgepresstes, ägyptisches Schwarzkümmelöl (pro Kapsel 500 mg Öl), Kapselhülle: Gelatine Nährwertangabe von Schwarzkümmelöl Kapseln: Brennwert 3700 kJ / 900 kcal g pro 100 g 56 kJ / 14 kcal pro 3 Kapseln Fett 100 g g pro 100 g 1,5 g pro 3 Kapseln davon ges. Fettsäuren 16 g g pro 100 g 0,3 g pro 3 Kapseln Schwarzkümmelöl 73,5 g pro 100 g 1,5 g pro 3 Kapseln Enthält Spuren von Kohlenhydraten, Zucker, Eiweiß, Salz GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungNehmen Sie täglich 3 Kapsel von Schwarzkümmelöl Kapseln mit einem Glas Wasser ein.HinweiseSchwarzkümmelöl Kapseln ist frei von Laktose, Fuctose und Gluten. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und gesunde Lebensweise verwendet werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Schwarzkümmelöl Kapseln sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Nicht über 25 °C aufbewahren. Vor Licht und Feuchtigkeit schützen. Schwarzkümmelöl Kapseln können in Ihrer Versandapotheke apodiscounter erworben werden.11,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Grundsätze und Vorschriften müssen bei der Bilanzierung nach HGB beachtet werden?
Bei der Bilanzierung nach HGB müssen die Grundsätze der Klarheit, Wahrheit und Übersichtlichkeit beachtet werden. Zudem müssen die Vorschriften zur Bilanzierung von Vermögensgegenständen, Schulden, Eigenkapital und Rückstellungen eingehalten werden. Die Bilanz muss den Grundsätzen der Bilanzidentität, Bilanzkontinuität und Bilanzwahrheit entsprechen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
-
Was sind die grundlegenden Prinzipien der Bilanzierung und wie unterscheiden sie sich je nach Rechnungslegungsstandard?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip, das Periodenabgrenzungsprinzip und das Wesentlichkeitsprinzip. Je nach Rechnungslegungsstandard, wie beispielsweise HGB oder IFRS, können sich die genauen Anwendungsbereiche und Auslegungen dieser Prinzipien unterscheiden. Die Rechnungslegungsstandards legen die Regeln fest, nach denen Unternehmen ihre Finanzinformationen darstellen und veröffentlichen müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.